Dix ans de métier, dix-huit mois de société
Publié le 20 juillet 2026
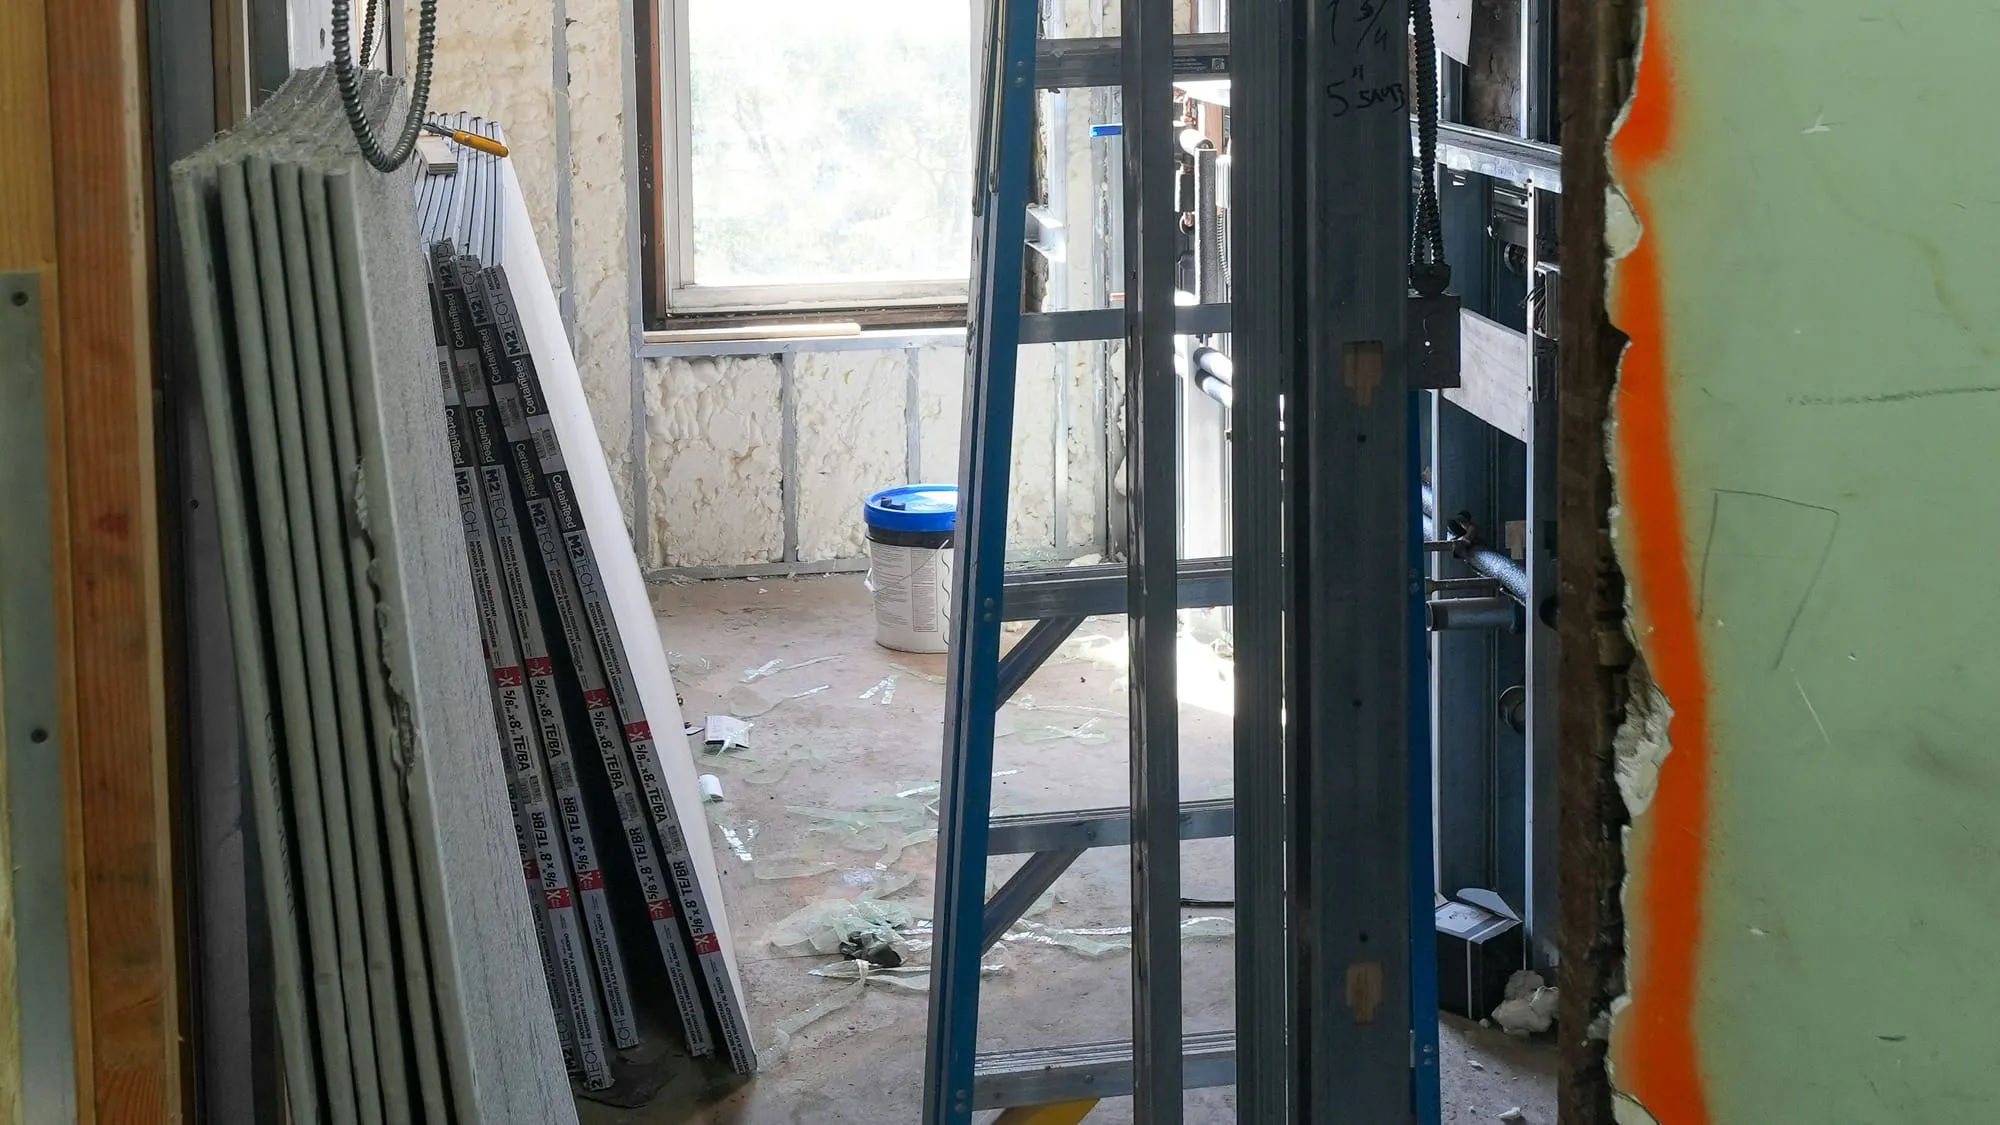
Il m’a appelé un matin, sans détour : sa camionnette venait de rendre l’âme et sa banque venait de lui dire non.
Plaquiste dans le secteur de Saint-Maixent-l’École, dix ans à son compte, un carnet de commandes plein, dont un gros chantier de rénovation qu’il avait mis des semaines à décrocher. Du doublage, des cloisons sèches, un maître d’ouvrage exigeant et un calendrier serré. Sans véhicule, il ne pouvait ni transporter ses plaques, ni ses rails, ni son outillage. Ce n’était pas un achat qui tombait à l’eau, c’était son année.
Le reproche a changé, le refus est resté
Il n’en était pas à son premier non.
Des années plus tôt, sous le statut micro, il avait déjà entendu qu’il n’était pas finançable. Le motif portait sur son statut. Le conseiller n’était jamais là, sauf pour refuser, et les frais tombaient tous les mois avec une régularité que le conseil n’avait pas. Son utilitaire de l’époque, il avait fini par l’acheter lui-même, d’occasion, en son nom propre. C’est celui-là qui venait de rendre l’âme.
Alors il a cherché mieux ailleurs. Et dans la nouvelle banque, on lui a tenu le même discours : le statut. Toujours le statut. C’est pour ça qu’il est passé en société.
Il a fait exactement ce qu’on lui demandait de faire.
Sauf que les deux décisions remettent un compteur à zéro. Sa nouvelle banque construisait une relation avec lui, sérieusement, et il n’y avait rien à lui reprocher. Mais une relation, ça prend des années, et sa camionnette, elle, est morte cette année-là.
En face, au moment précis où il fallait investir : une société de dix-huit mois, dont le bilan n’est pas encore tombé, une trésorerie tendue comme celle de beaucoup d’artisans, et un historique commun trop court pour peser.
Son conseiller a étudié les solutions. Il n’en avait aucune : ce dossier n’entrait dans aucune case permettant d’accéder au circuit bancaire. Ce refus était cohérent. Il était simplement aveugle à l’essentiel : ce n’est pas lui qui avait dix-huit mois d’ancienneté, c’est sa structure juridique. Dix ans de métier ne se lisent nulle part sur un extrait Kbis.
Et c’est là que le piège se referme. On reproche son statut à un artisan. Il en change. Le nouveau statut n’a pas d’antériorité. Il grandit, il se structure, il fait tout ce qu’on lui conseille, et il arrive au même endroit : au moment d’investir, il n’y a rien en face.
Ce qu’on a regardé à la place
On a commencé par ses devis. Pas ses bilans, ses devis. Ses prix, ses volumes, ce qu’il facturait réellement et à qui. C’est là qu’on voit si une activité tient debout, bien mieux que dans un historique bancaire.
Ensuite on a regardé le véhicule, et surtout ce qu’il devait porter. Un plaquiste transporte lourd : les plaques s’empilent vite et la charge utile part avant le volume. On a appelé un concessionnaire partenaire pour caler le besoin exact, pas pour lui vendre le fourgon du catalogue. Si vous vous posez la question pour votre propre véhicule, votre charge utile se lit sur la carte grise.
Puis on est allés chercher les remises. Toutes, en plus de celles dont nous disposions déjà. Et nous avons fait un effort sur notre propre offre, parce qu’un loyer qui passe de justesse fragilise une entreprise au lieu de la sauver. Le but n’était pas de faire un dossier, c’était qu’il soit encore là dans trois ans.
Ce qu’il en est sorti
Il est reparti en utilitaire neuf, contre un loyer. Pas une faveur, une solution.
Il avait déjà essayé la location courte durée, au début de son activité. Il en gardait un mauvais souvenir : une restitution, un état des lieux, une facture. Nous avons refait le calcul, et le vrai coût de la location courte durée donne rarement ce qu’on croit.
Les chantiers ont été honorés, et le carnet de commandes s’est rempli.
Et aujourd’hui, il est finançable
C’est la partie de l’histoire qu’on raconte le moins, et c’est pourtant la seule qui compte.
Les bilans sont tombés. L’activité a tourné, sans le trou d’air qu’aurait creusé un chantier perdu.
Nous l’avons appris par le concessionnaire, qui nous a donné de ses nouvelles : il vient de reprendre un véhicule neuf, de la même marque, et c’est son banquier qui l’accompagne.
Autrement dit : il est retourné dans le circuit, par la grande porte.
C’est exactement notre rôle. Nous ne remplaçons pas une banque et nous ne cherchons pas à la remplacer. Nous sommes un appui quand il n’y en a pas, sur cette période courte et brutale où une entreprise n’entre dans aucune case. Une fois la case cochée, chacun reprend sa place.
C’est aussi pourquoi des conseillers bancaires et des experts-comptables nous envoient leurs clients : nous permettons à un dossier de tenir jusqu’à ce qu’il redevienne finançable, au lieu de le laisser s’éteindre.
Si vous êtes dans ce cas
Les motifs de refus qui reviennent le plus souvent :
- une société récente, dont le premier bilan n’est pas encore tombé, même quand le dirigeant, lui, a des années de métier ;
- un changement de statut, qui efface l’antériorité au lieu de la reconnaître ;
- un changement de banque, qui remet la relation à zéro ;
- une trésorerie tendue, ou des incidents anciens qui pèsent encore.
Ce que nous regardons à la place : vos devis en cours, la réalité de votre carnet de commandes, la cohérence entre le véhicule et le métier, et si le loyer laisse votre entreprise respirer. Nous ne finançons rien : nous vous louons un véhicule, avec un rachat possible à un prix connu d’avance.
Si votre société est jeune alors que vous ne l’êtes pas, c’est le sujet de notre page sur la LLD pour une entreprise sans bilan.
On regarde votre dossier comme on a regardé le sien.
Parlons de votre projet
Étude au cas par cas, réponse rapide. Vendée (85), Deux-Sèvres (79), Vienne (86).
Décrire mon besoin